Principais pontos
- Desde a Lei 14.599/2023, RCTR-C, RC-DC e RC-V são seguros obrigatórios para o transportador rodoviário de carga.
- O seguro do transportador não substitui o seguro próprio da carga que o embarcador pode contratar: as coberturas são complementares.
- A averbação de cada viagem na apólice é indispensável; sem ela, a seguradora pode negar a indenização.
- Em cargas de alto valor, o plano de gerenciamento de risco pesa tanto quanto a própria apólice para reduzir sinistros.
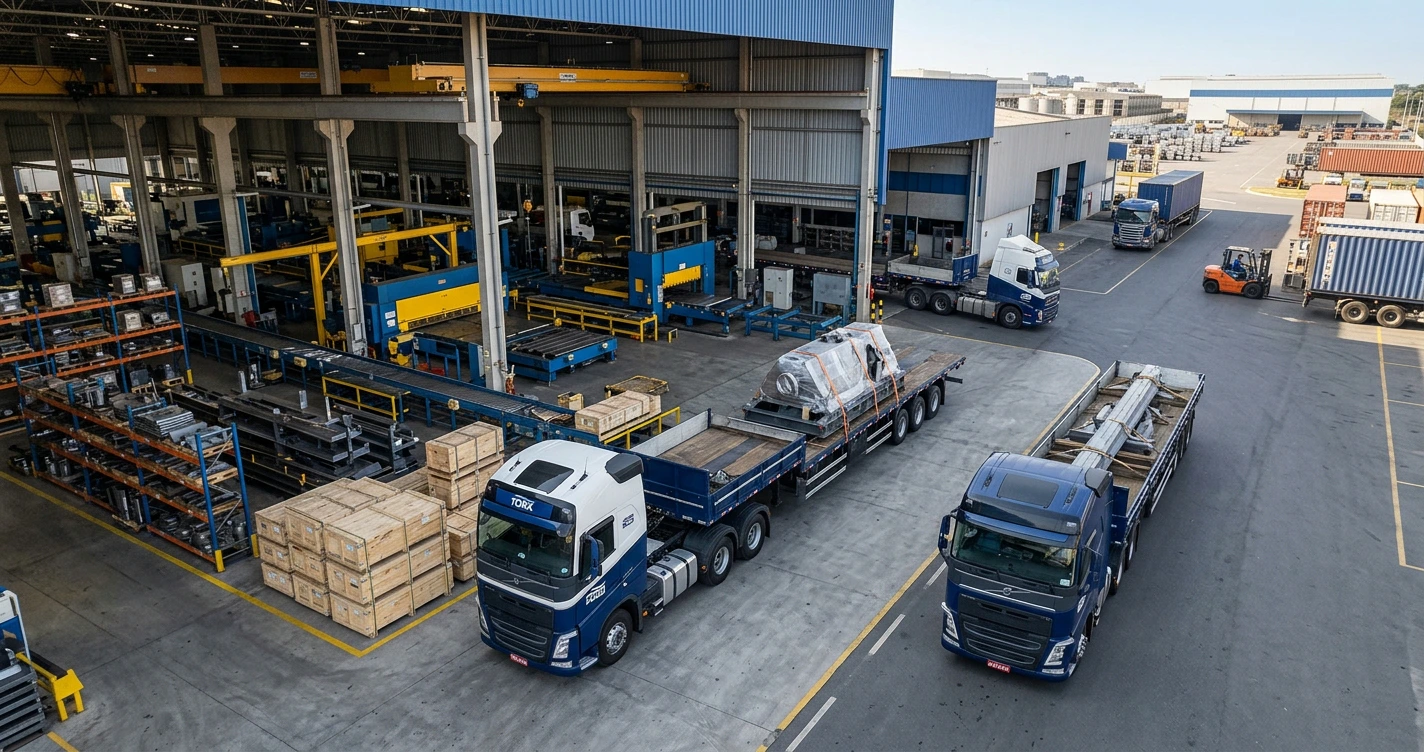
Proteger um frete de alto valor começa pela combinação certa de apólices: os seguros obrigatórios do transportador cobrem acidente, desaparecimento e danos a terceiros, enquanto o embarcador pode contratar cobertura própria da mercadoria. Para cargas especiais, pesadas ou superdimensionadas, o seguro de cargas adequado só funciona quando está apoiado em averbação correta e em um plano de gerenciamento de risco consistente.
Quando o objeto transportado é uma prensa, um transformador ou uma peça indivisível que leva meses para ser fabricada, um sinistro não representa apenas perda material. Significa parada de produção, atraso em cronograma de obra e prejuízo que ultrapassa o valor da nota fiscal. Entender como o seguro de cargas se estrutura é parte do planejamento de qualquer operação crítica.
Por que o seguro de cargas é decisivo em fretes de alto valor
O roubo de cargas segue sendo um dos maiores riscos da logística brasileira. Em 2025, foram registradas 8.750 ocorrências de roubo de carga, queda de 16,7% em relação a 2024, segundo levantamento da NTC&Logística. Mesmo com a redução, o prejuízo estimado chegou a cerca de R$ 900 milhões, e 86,8% das ocorrências se concentraram na região Sudeste, justamente o eixo de maior movimentação industrial do país.
Do lado do seguro, as seguradoras pagaram R$ 528,9 milhões em indenizações por roubo de cargas em 2024, com arrecadação de prêmios de R$ 1,4 bilhão no mesmo período, conforme dados da CNseg divulgados pelo setor. Esses números mostram duas coisas ao decisor industrial: o risco é concreto e mensurável, e o seguro é o mecanismo que transforma uma perda catastrófica em um evento administrável.
Em cargas de alto valor, o cálculo muda de escala. Uma única peça pode valer milhões, e a reposição pode depender de importação ou fabricação sob encomenda. Por isso, a proteção não se resume a ter apólice: envolve escolher coberturas corretas, declarar valores de forma precisa e manter disciplina documental em cada viagem.
Tipos de seguro para transporte de cargas especiais
O arranjo de seguros no transporte rodoviário brasileiro mudou com a Lei 14.599/2023, que tornou obrigatórias coberturas que antes eram facultativas. Hoje, três seguros compõem a base da proteção do transportador.
RCTR-C: Responsabilidade Civil do Transportador Rodoviário de Carga
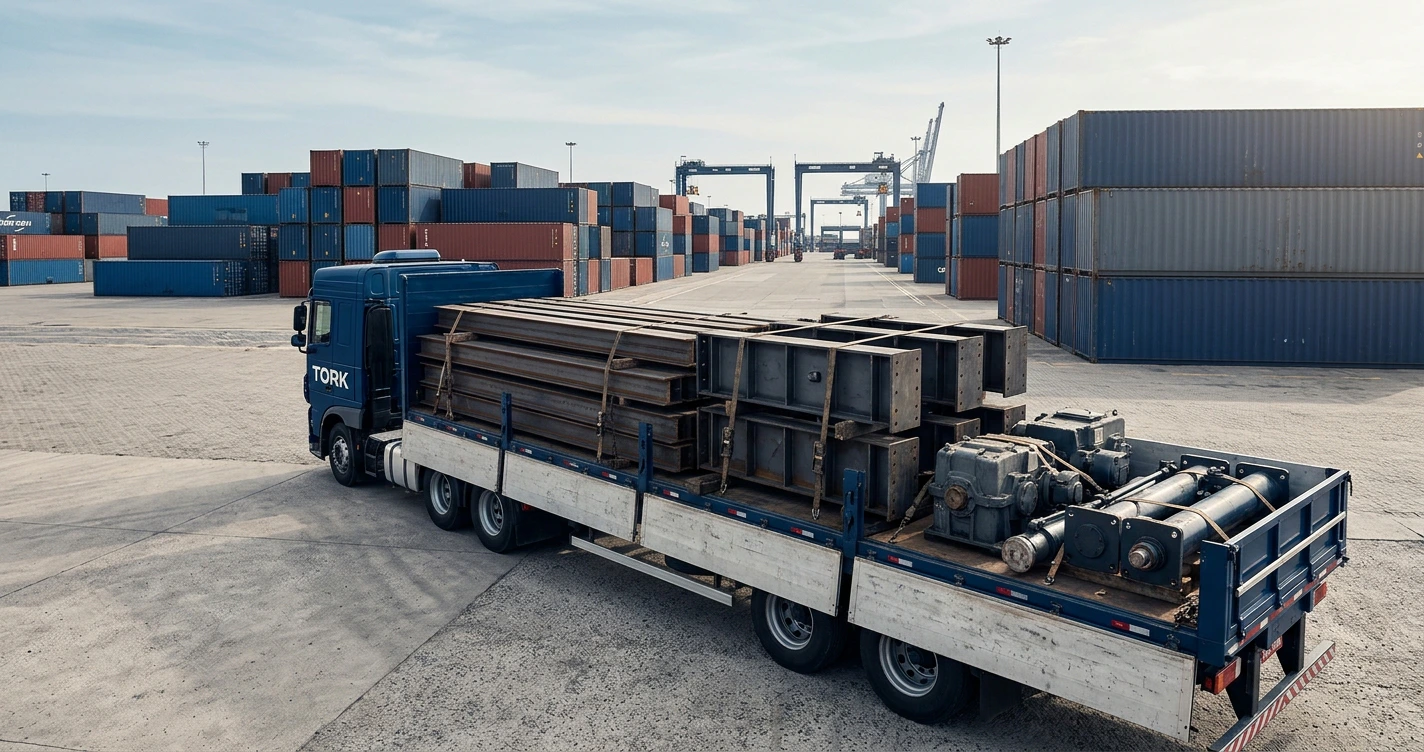
É o seguro que cobre danos à carga decorrentes de acidente rodoviário, como colisão, capotamento, tombamento, incêndio e alagamento. O RCTR-C é obrigatório e deve ser contratado pelo transportador. Para cargas especiais transportadas em prancha ou linha de eixos, essa cobertura é especialmente relevante, já que o próprio deslocamento envolve manobras delicadas e trechos de risco.
RC-DC: Responsabilidade Civil por Desaparecimento de Carga
O RC-DC cobre o desaparecimento da mercadoria por roubo, furto qualificado ou extorsão. Antes da Lei 14.599/2023 era facultativo (conhecido como RCF-DC) e passou a ser obrigatório. Sua contratação exige plano de gerenciamento de risco, o que conecta diretamente a apólice às práticas operacionais da transportadora.
RC-V: Responsabilidade Civil de Veículo
Criado como obrigatório pela mesma lei e regulamentado pela SUSEP em dezembro de 2024, o RC-V cobre danos corporais e materiais causados a terceiros pelo veículo de transporte, inclusive quando ele não está carregado. Em operações de carga superdimensionada, com escolta e ocupação de pista, o risco a terceiros é um ponto que merece atenção.
Seguro da carga pelo embarcador
Além dos seguros obrigatórios do transportador, o embarcador pode contratar seguro próprio da mercadoria. Essa cobertura é facultativa, mas recomendada em fretes de alto valor, porque amplia a proteção além dos limites da responsabilidade do transportador. As duas camadas são complementares, não excludentes.
O que a apólice deve cobrir em operações pesadas
Uma apólice genérica raramente atende operações com carga indivisível ou superdimensionada. Ao avaliar a cobertura para esse tipo de frete, vale verificar ponto a ponto:
- Valor segurado compatível com a carga. A declaração de valor deve refletir o custo real de reposição, incluindo fabricação, importação e prazos. Subdeclarar para reduzir prêmio é o erro mais comum e o que mais compromete indenizações.
- Operações de carga e descarga. Içamento, posicionamento e movimentação com guindaste ou munck concentram parte expressiva dos sinistros. A apólice precisa deixar claro se esses momentos estão cobertos.
- Permanência e armazenagem temporária. Em desmobilizações e realocações industriais, a carga pode ficar parada em pátio ou canteiro. Verifique se há cobertura nesses intervalos.
- Operações multimodais. Quando há transbordo entre rodoviário, marítimo ou ferroviário, cada trecho pode ter regime de responsabilidade diferente.
- Exclusões e franquias. Leia o que está fora da cobertura. Vícios de embalagem, falhas de amarração e descumprimento do plano de gerenciamento de risco costumam figurar entre as exclusões.
Para cargas que exigem içamento como etapa central da operação, recomendamos alinhar a cobertura às práticas reais de movimentação, de modo que apólice e execução falem a mesma língua.
Responsabilidades da transportadora e do embarcador
A divisão de responsabilidades gera dúvidas frequentes, e entender a base legal evita conflitos no momento do sinistro.
A contratação dos seguros obrigatórios (RCTR-C, RC-DC e RC-V) é do transportador e não pode ser transferida ao embarcador. O Código Civil reforça o ponto: o art. 749 estabelece que o transportador responde pelos danos à mercadoria, salvo força maior, e o art. 750 define que essa responsabilidade vai do recebimento até a entrega.
O embarcador, por sua vez, tem deveres que impactam diretamente a validade do seguro:
- Declarar corretamente a carga. Valor, natureza, peso e dimensões precisam constar nos documentos. Informação incorreta pode anular a cobertura.
- Fornecer embalagem e acondicionamento adequados. Falhas de origem no acondicionamento podem recair sobre o embarcador.
- Contratar seguro próprio quando o valor justificar. Para mercadorias de alto valor, a cobertura do transportador pode não bastar.
Na prática, a operação funciona melhor quando transportadora e embarcador tratam o seguro como responsabilidade compartilhada e documentam cada decisão. Esse alinhamento é um dos critérios para identificar uma transportadora confiável: quem domina a parte documental e securitária costuma dominar também a operação.
Um detalhe que não pode faltar é a averbação. Cada viagem precisa ser registrada na apólice, com o valor da carga informado, e esse registro deve constar no MDF-e. A averbação é o que ativa a cobertura para aquela operação específica. Sem ela, a seguradora pode negar a indenização mesmo com apólice vigente.
Como reduzir sinistros com gestão de risco
O seguro cobre o prejuízo, mas a gestão de risco é o que impede que ele aconteça. As seguradoras sabem disso, e por isso vinculam coberturas como o RC-DC a um plano de gerenciamento de risco. Quanto mais robusto o plano, melhores as condições e menor a exposição.
Em operações de cargas especiais, as medidas que mais reduzem sinistros incluem:
- Estudo e planejamento de rota. Evitar trechos de maior incidência de roubo, horários críticos e vias com restrição de gabarito. O planejamento de rota é também requisito para obtenção da AET.
- Escolta e batedores. Em cargas superdimensionadas, a escolta cumpre função de segurança viária e de proteção patrimonial.
- Monitoramento em tempo real. Rastreamento, telemetria e central de monitoramento permitem resposta rápida a desvios.
- Amarração e posicionamento conforme engenharia. Grande parte dos danos em trânsito vem de falhas de amarração, não de acidentes. Plano de carga e checklist reduzem esse risco.
- Pontos de parada seguros. Definir onde o comboio pode estacionar reduz exposição em paradas inevitáveis.
- Equipe treinada. Motoristas e operadores capacitados reagem melhor a imprevistos e seguem os protocolos do plano de risco.
Essas práticas não eliminam o risco, mas o deslocam para um patamar administrável. Em cargas de alto valor, elas costumam ser a diferença entre uma apólice cara com muitas exigências e uma cobertura em condições adequadas. Vale lembrar que a concentração de roubos no Sudeste, citada acima, torna o planejamento de rota ainda mais relevante para quem opera nesse eixo. Para quem movimenta máquinas e equipamentos, boa parte dessas práticas já faz parte do processo técnico de transporte com segurança.
O papel do seguro na confiança do cliente
Para o decisor industrial, o seguro é um indicador de maturidade operacional. Uma transportadora que apresenta apólices em dia, explica coberturas e exclusões com clareza e demonstra um plano de gerenciamento de risco estruturado transmite segurança antes mesmo de a carga sair do pátio.
Essa transparência tem efeito prático. Permite ao embarcador avaliar se precisa de cobertura adicional, dimensionar o próprio risco e tomar decisões informadas sobre o frete. Também evita a situação mais desgastante da logística: descobrir, depois do sinistro, que a cobertura não se aplicava àquela operação.
Seguro bem estruturado, aliado a planejamento e execução técnica, é o que sustenta o cumprimento de prazos mesmo diante de imprevistos. Quando há cobertura adequada e gestão de risco, um incidente vira contratempo, não paralisação.
Checklist de seguro antes de fechar um frete especial
Antes de autorizar o transporte de uma carga de alto valor, vale percorrer esta lista:
- Confirme os seguros obrigatórios do transportador (RCTR-C, RC-DC e RC-V) e sua vigência.
- Verifique o valor segurado e se ele cobre o custo real de reposição da carga.
- Garanta a averbação da viagem na apólice, com o valor correto, e sua inclusão no MDF-e.
- Leia as exclusões e franquias, com atenção a içamento, armazenagem e multimodal.
- Avalie a necessidade de seguro próprio da carga pelo embarcador.
- Peça o plano de gerenciamento de risco e confira rota, escolta e monitoramento.
- Alinhe amarração e plano de carga à engenharia da operação.
Esse roteiro cobre os pontos que mais geram negativa de indenização e disputa entre as partes. Em operações complexas, ele se integra ao estudo operacional, que vai desde a definição de equipamentos até o planejamento completo do transporte de cargas especiais.
Conclusão
Proteger um frete de alto valor é uma decisão de engenharia logística, não apenas de contratação de apólice. O seguro certo nasce do cruzamento entre coberturas obrigatórias, seguro próprio da carga, averbação disciplinada e um plano de gerenciamento de risco que ataca as causas reais de sinistro no Brasil.
Se você vai transportar, remover ou realocar uma carga especial e quer avaliar a proteção adequada para a operação, nossa equipe pode estudar o projeto, definir equipamentos e estruturar o planejamento com a cobertura correta. Faça a Sua Cotação e receba uma avaliação técnica para o seu frete.
Perguntas frequentes
O seguro de cargas é obrigatório no Brasil?
Sim. Desde a Lei 14.599/2023, o transportador rodoviário de carga deve contratar RCTR-C, RC-DC e RC-V. O seguro próprio da carga pelo embarcador continua facultativo, mas é recomendado em fretes de alto valor.
Qual a diferença entre RCTR-C e RC-DC?
O RCTR-C cobre danos à carga por acidente rodoviário, como colisão, tombamento e incêndio. O RC-DC cobre o desaparecimento da carga por roubo, furto qualificado ou extorsão.
O que é averbação de carga?
É o registro de cada viagem na apólice de seguro, informando valor e detalhes da carga transportada. Sem averbação, a cobertura pode não ser válida em caso de sinistro.
Quem é responsável pelo seguro, a transportadora ou o embarcador?
A contratação dos seguros obrigatórios é do transportador e não pode ser repassada ao embarcador. O embarcador pode contratar seguro adicional da própria carga para ampliar a proteção.